A la veille du versement d’une 13e rente AVS, on s’interroge encore sur son financement. Le 29 novembre prochain, les votant·es suisses trancheront à ce sujet quant à une augmentation de la TVA. Les esprits sont partagés.
Faut-il accepter cette hausse de la TVA? La crainte est qu’en cas de refus, la question de l’élévation de l’âge de la retraite soit à nouveau mise sur le tapis, même si ce thème n’a pas été repris dans le projet de révision AVS 2030. Mais cette question ne sera-t-elle pas de toute manière reposée?
Faut-il alors refuser cette augmentation? Le fait que les Chambres fédérales n’ont même pas trouvé le moyen de financer entièrement cette amélioration des prestations est vu par certains comme un scandale. A l’horizon 2030, la hausse proposée de la TVA ne couvre qu’un tiers des dépenses supplémentaires. Un regard sur l’histoire du financement de l’AVS nous éclairera peut-être.
Les principes fondateurs
Le socle de la parité. L’AVS est née le 6 juillet 1947, plébiscitée par les votants: 80% de voix favorables avec un taux de participation de 79%. Les premières rentes ont été versées en 1948, financées par des cotisations salariales de 4%. Celles-ci étaient supportées, comme aujourd’hui, à part égale par l’employeur et l’employé, ainsi que par l’impôt (Confédération et cantons). Les cotisations représentaient – et représentent encore aujourd’hui – la plus grande part du financement des rentes (71,2% en 2025).
Vers la fin des années 1960, la revendication d’une «véritable retraite populaire», élevée notamment sous la forme d’une initiative du PdT/POP, trouva un si large écho que le Parlement adopta en 1972 une 8e révision. Celle-ci fit plus que doubler le montant des rentes en trois ans.
La TVA contribue depuis 1999 au financement de l’AVS: d’abord par la plus grande part du «pour cent démographique», puis dès 2020 par l’entier de ce pour cent démographique. Tout dernièrement, la réforme AVS 21 a fait augmenter la TVA de 0,4 point au bénéfice de l’AVS (janvier 2024). En novembre prochain, il est question d’augmenter ce taux de 0,4 point supplémentaire.
Le pilier public. La contribution des pouvoirs publics a fait dès le début partie du financement de l’AVS. La Constitution limitait cette participation à la moitié des dépenses. Cette règle, instaurée en 1925, est toujours en vigueur (art. 112 al. 4 Cst.), même si elle n’a jamais été approchée.
Les premières années, la Confédération versait un montant fixe, 107 millions de francs par an, et les cantons 53 millions. La contribution de la Confédération provenait alors exclusivement des taxes sur le tabac et les boissons distillées. En 1963, la 6e révision de l’AVS décide que la contribution des pouvoirs publics doit au moins couvrir 20% des dépenses. Mais la crise du pétrole en 1973 met les finances publiques à rude épreuve. Dès 1975, la contribution de la Confédération est réduite drastiquement. Les finances de l’AVS sont déficitaires.
La contribution de la Confédération est rétablie à 15%, par étapes, de 1978 à 1982. Cette contribution a ensuite augmenté progressivement, prenant dès 2008 le relais du financement des cantons. La RFFA a porté cette contribution à 20,2% dès l’année 2020. S’y ajoutent depuis l’année 2000 les recettes de l’impôt sur les maisons de jeux.
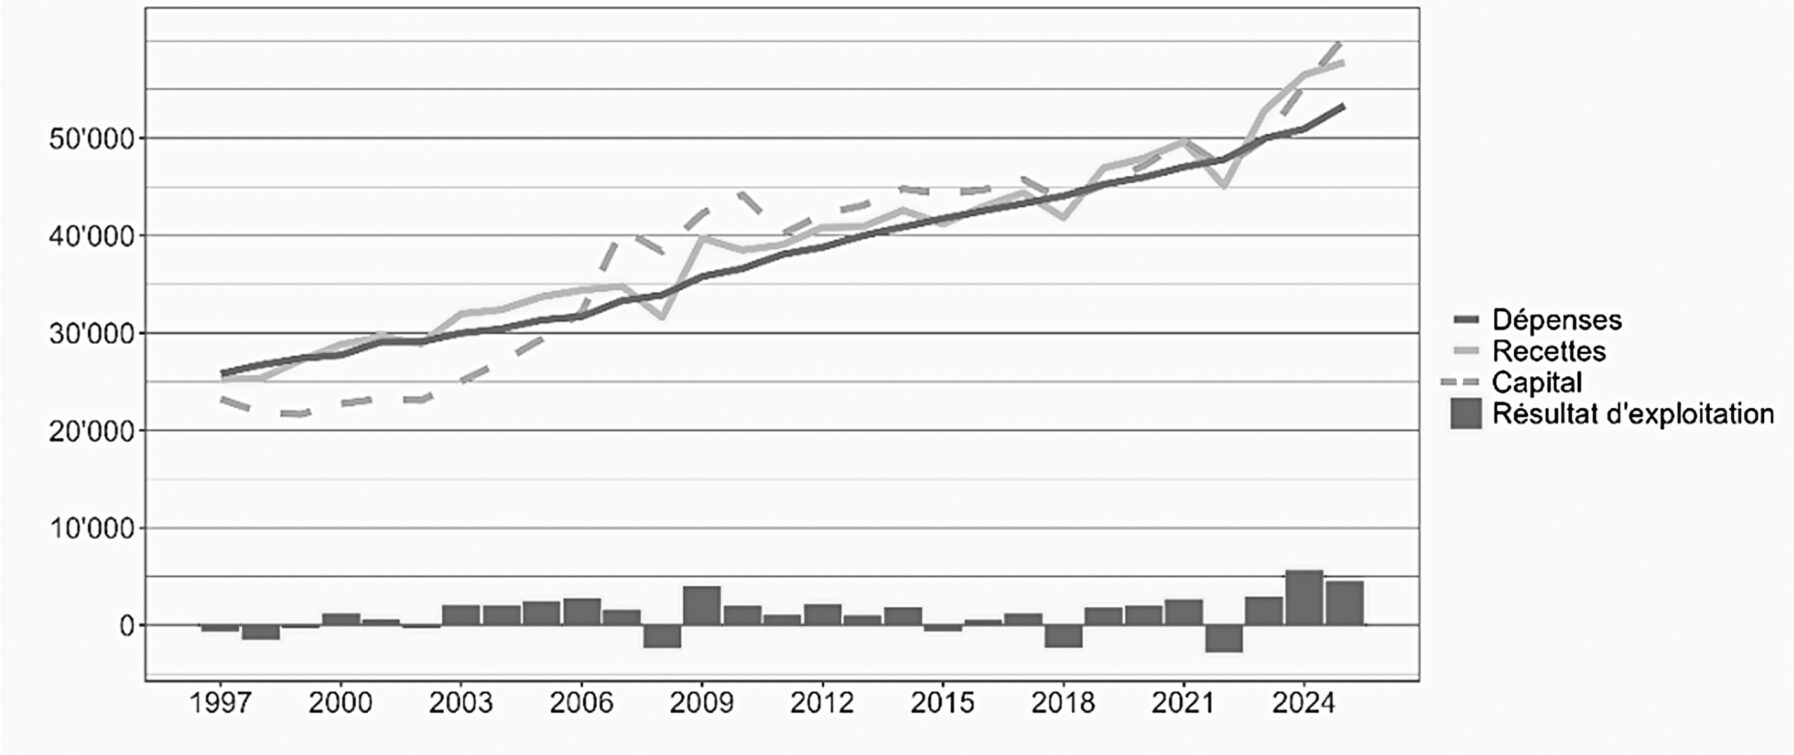
A fin 2025, le fonds de compensation de l’AVS, 60 milliards de francs, couvrait largement le montant des dépenses annuelles, estimé à 53 milliards, avec un excédent de plus de 7 milliards, l’équivalent de plus de 13% des dépenses.
Voyons quelques moments clés de l’histoire du financement de l’AVS.
Les grands tournants
8e et 9e révisions: la consolidation sociale. La 8e révision de l’AVS est entrée en vigueur en deux temps, en 1973 et en 1975. Les rentes ont alors augmenté de manière significative: le renchérissement s’était accéléré, et l’idée était qu’elles couvrent à terme les besoins vitaux.
Cette révision voit également une forte progression du taux de cotisations. Elles avaient été augmentées déjà en 1969, passant de 4% à 5,2%. Avec la 8e révision, elles passent à 7,8% puis 8,4%. En l’espace de six ans, les cotisations salariales ont plus que doublé! Il a fallu ensuite plus de quarante ans pour que les négociations autour de la révision de l’imposition des entreprises (Réforme fiscale et financement de l’AVS – RFFA) parviennent à les augmenter légèrement, au taux actuel de 8,7%.
La 9e révision entre en vigueur au 1er janvier 1979. Cette révision intervient dans une période économique difficile. Le point le plus controversé était le niveau de la contribution fédérale, qui était encore de 15% en 1974 (1310 millions de francs en chiffres absolus) et qui aurait dû passer à 18,75% en 1978. Les mesures prises en 1975 par la Confédération pour stabiliser ses finances ont ramené ce niveau temporairement à 9%2, une diminution de deux cinquièmes par rapport aux années précédentes. Néanmoins, cette 9e révision introduit l’indexation automatique des rentes à l’évolution des salaires et des prix.
L’introduction discrète de la TVA. La TVA contribue au financement de l’AVS depuis 1999, avec une entrée pour le moins discrète. En effet, pas de votation sur cet objet, ni en 1998, ni en 1997. Mais en novembre 1993, alors qu’on votait sur le remplacement de l’impôt sur le chiffre d’affaires par la TVA, un autre objet était soumis au peuple suisse: la possibilité pour le Conseil fédéral d’augmenter le taux de la TVA d’un point supplémentaire si le financement de l’AVS et de l’AI n’était plus assuré à cause de l’évolution de la pyramide des âges1>Voir art. 41 ter al. 3bis aCst.. C’est ce qu’on a appelé le «pour cent démographique».
Le Conseil fédéral a usé de cette compétence pour augmenter le taux de la TVA à 7,5% au 1er janvier 1999. Pour l’essentiel, ces recettes fiscales supplémentaires étaient affectées à l’AVS (83%), le reste allant à l’AI.
Cette nouveauté ne semble pas avoir suscité de grands débats. C’est l’introduction de la TVA qui était au centre des discussions. Et la décision du Conseil fédéral en 1998 n’a pas été contestée par référendum. Depuis lors, la RFFA a attribué au fonds AVS la totalité du «pour cent démographique» (2020). Et AVS 21 a augmenté le taux de 0,4 point dès 2024.
Le «deal» fiscal de la RFFA. Sous la pression internationale, la Suisse doit renoncer à son modèle d’imposition à statuts spéciaux, sociétés de domicile, sociétés de base, holdings, et autres spécialités du droit fiscal de certains cantons. Le remède en bref: une baisse drastique du taux de l’impôt ordinaire cantonal sur les bénéfices, qui s’applique dorénavant à toutes les sociétés. C’est une coupe claire dans les budgets de ces cantons.
Le «deal» de la RFFA permet de contrebalancer l’allègement fiscal des entreprises par un financement additionnel de l’AVS, au sens d’une «compensation sociale». Il comprend une augmentation de la contribution de la Confédération, passant de 19,55% des dépenses en 2019 à 20,2% en 2020. Le fameux «pour cent démographique» de la TVA sert désormais entièrement au financement de l’AVS. Les cotisations AVS augmentent de 0,3 point et se montent nouvellement à 8,7%. Cette dernière mesure forme alors plus de la moitié du paquet en faveur de l’AVS.
Réflexions
L’effet redistributif. On ne peut qu’être fasciné par l’attitude du Conseil fédéral en 1973, dans une période d’aussi forte inflation: suite au choc pétrolier, celle-ci atteint alors presque 12%. Malgré cela, dans le message du 21 novembre 1973, publié après les événements du Kippour, le Conseil fédéral exprime une ferme volonté d’améliorer les rentes AVS, de sorte qu’elles suffisent aux besoins vitaux. Les cotisations paritaires sont à nouveau augmentées, portées à 8,4%, un taux qui restera inchangé jusqu’en 2020.
Les discussions actuelles quant à l’impossibilité pour l’économie d’assumer même une légère augmentation des cotisations AVS laissent pantois. Comparons donc la charge qu’implique l’AVS pour les entreprises par rapport aux cotisations faites à la prévoyance professionnelle. Pour les années 2020 à 2024, les employeurs ont versé aux caisses de pension en moyenne plus de 34 milliards de francs2>Calculs propres, sur la base des chiffres publiés dans les Statistiques des caisses de pension.. Durant la même période, leurs contributions AVS n’atteignaient même pas la moitié de ce chiffre3>Calculs propres, sur la base des comptes de résultat de l’AVS publiés par Compenswiss.. Ce ne sont pas les charges de l’AVS qui font mal à la droite, c’est l’effet redistributif de l’AVS.
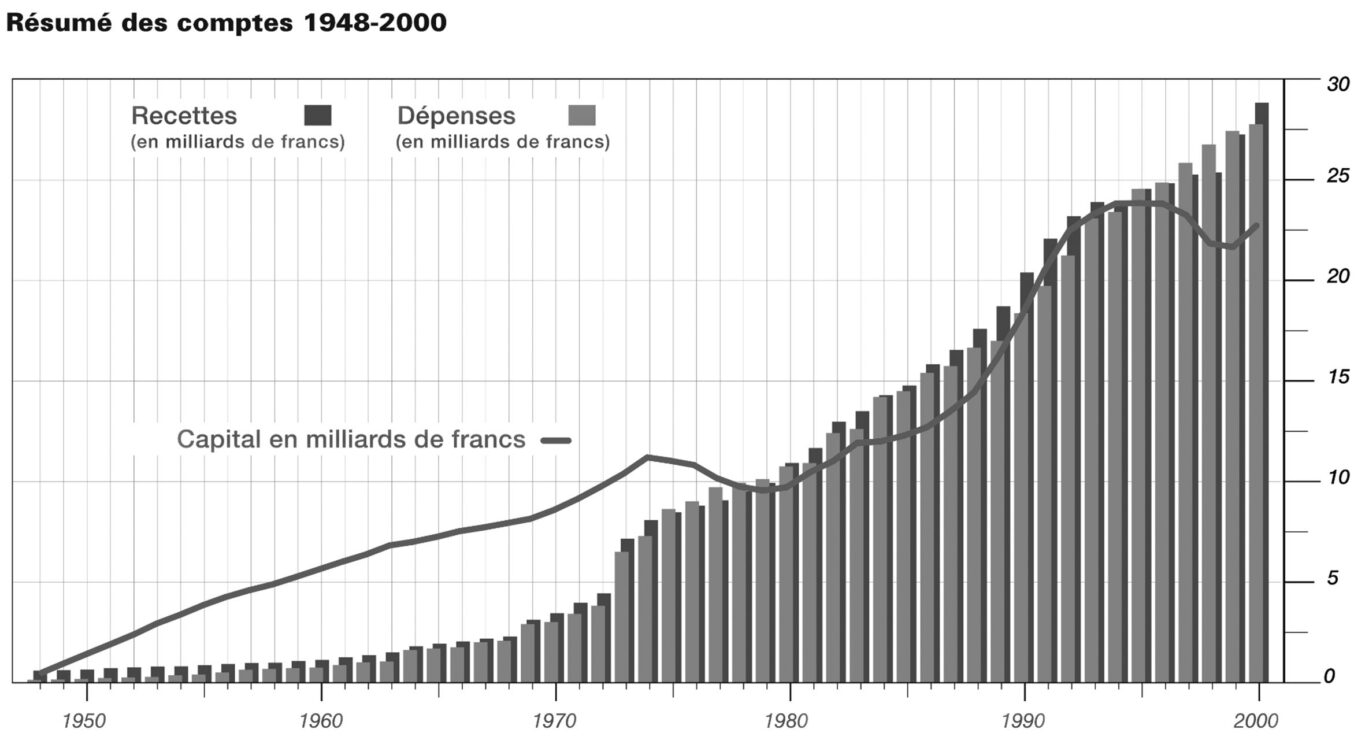
La solidité du fonds. Voyons encore l’évolution du fonds de compensation de l’AVS (graphique 1). Ce diagramme illustre la solidité de l’AVS. Malgré une réduction massive de la contribution de la Confédération en 1975 et un contexte économique difficile, l’AVS reconstitue sa fortune. En 1994, celle-ci couvre à nouveau une année de dépenses.
Les années nonante ont toutefois été une période de conjoncture économique morose en Suisse. Cette situation a bien évidemment affecté les finances de l’AVS, avec un résultat de répartition négatif de 1993 à 1999. Malgré de bons résultats des placements, il faut attendre 2006 pour que le fonds de compensation de l’AVS couvre à nouveau les dépenses d’une année (graphique 2).
Depuis l’introduction de l’AVS, les salaires ont été multipliés par 13! Cette augmentation de la masse salariale a largement compensé la péjoration du rapport entre nombre de personnes actives et retraitées. Le présent article ne dit pas s’il faut ou non accepter l’augmentation de la TVA au profit de l’AVS. Il relativise toutefois tous les discours catastrophistes.
Notes